
E-Rechnung - IN BEARBEITUNG durch Nicole -
E-Rechnung im Handwerk
Was ist eine E-Rechnung?
Eine E-Rechnung ist nicht nur eine elektronisch versendete Rechnung, z.B. per E-Mail, sondern muss weitere Anforderungen erfüllen. Von einer E-Rechnung spricht man dann, wenn diese einen strukturierten Datensatz in Form einer XML-Datei gemäß der Norm CEN16931 enthält. Eine E-Rechnung wird in einem strukturierten elektronischen Format erstellt, das festgelegte Regeln und eine klare Gliederung hat, damit die Daten automatisch verarbeitet werden können. So kann sie einfach übermittelt, empfangen und direkt weiterverarbeitet werden.
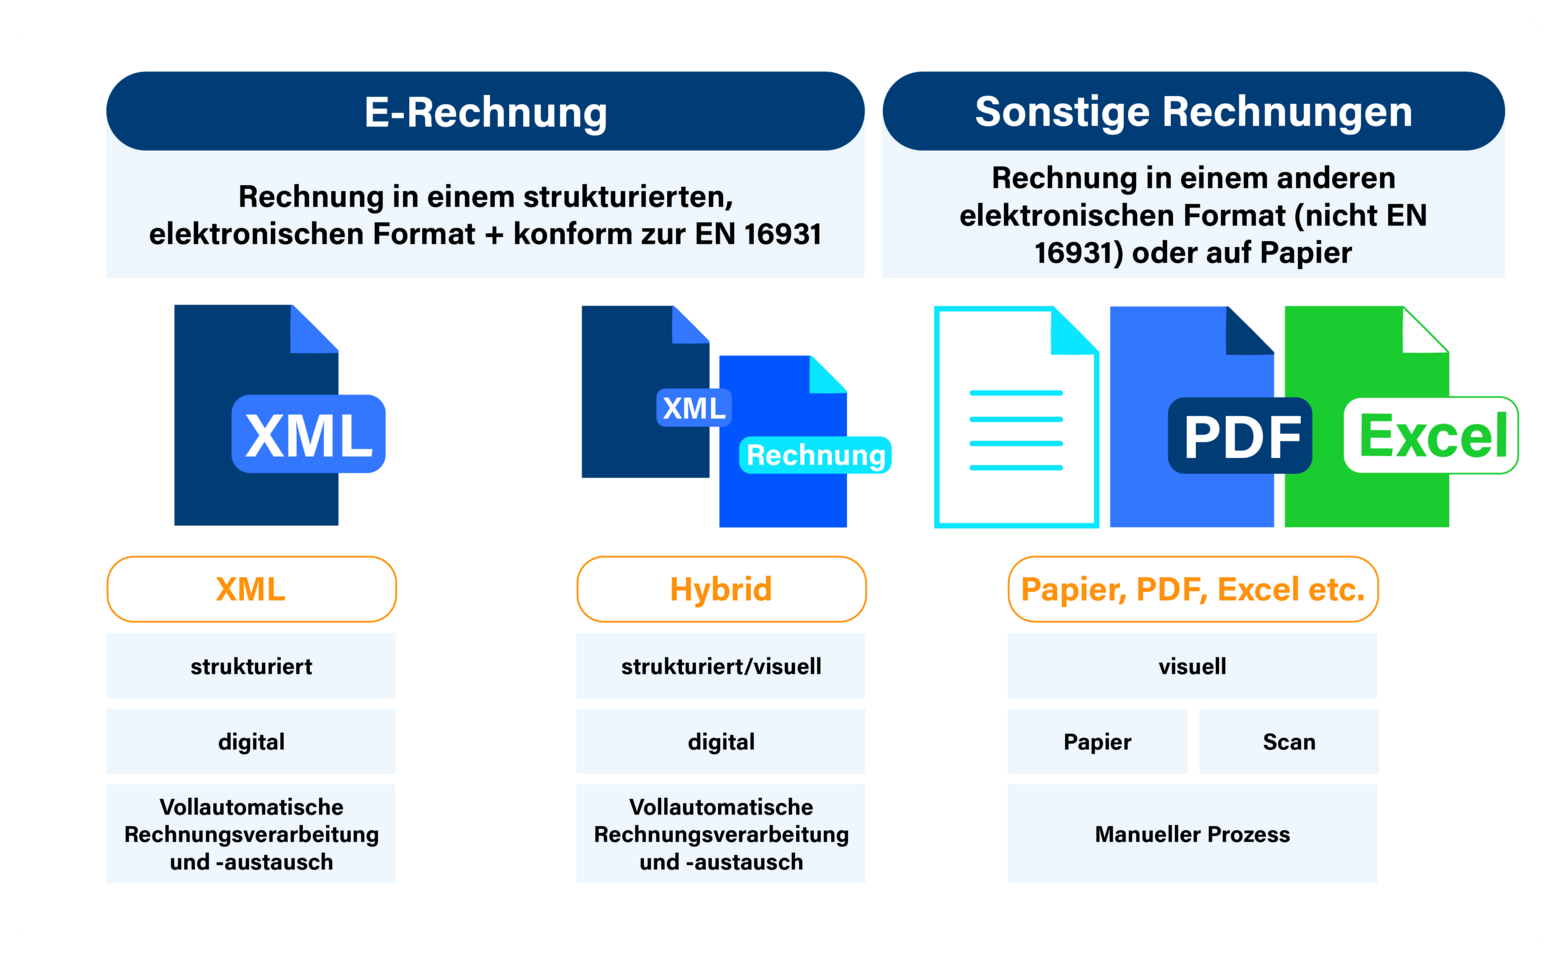
Rechnungsformate im Überblick
XRechnung
Eine XRechnung beispielsweise enthält lediglich das strukturierte Datenpaket (XML-Datei), dass für das menschliche Auge nicht sichtbar ist. Die XRechnung kann nur rein maschinell ausgelesen werden.
ZUGFeRD
Häufig wird auf das sogenannte ZUGFeRD-Format als hybrides Dateiformat gesetzt. ZUGFeRD enthält neben der XML-Datei zusätzlich die lesbare PDF-Datei und eignet sich daher bestens für den vollautomatischen digitalen Rechnungsaustausch und die Weiterverarbeitung gemäß den neuen Vorgaben.
Papierformat, Scan, PDF, Word, E-Mail, etc.
Diese Rechnungsformate enthalten keine strukturierten Daten und sind demnach keine E-Rechnungen.
Zeitliche Umsetzung der E-Rechnungspflicht
Seit Januar 2025 gilt also zunächst die Empfangspflicht für E-Rechnungen. Für den Rechnungsausgang gibt es eine Übergangsregelung bis 2027. Ab dann müssen auch Unternehmen mit einem Vorjahresumsatz von über 800.000 Euro E-Rechnungen an unternehmerische Empfänger versenden. Ab 2028 gilt die uneingeschränkte E-Rechnungspflicht für alle. Einige Ausnahmen gibt es jedoch noch. Keine E-Rechnungspflicht gilt bei Kleinstbetragsrechnungen bis 250 Euro, bei Fahrausweisen und für Umsätze, die nach § 4, 8-29 des UstG steuerfrei sind, z.B. die steuerfreie Vermietung von Immobilien an andere Unternehmen.
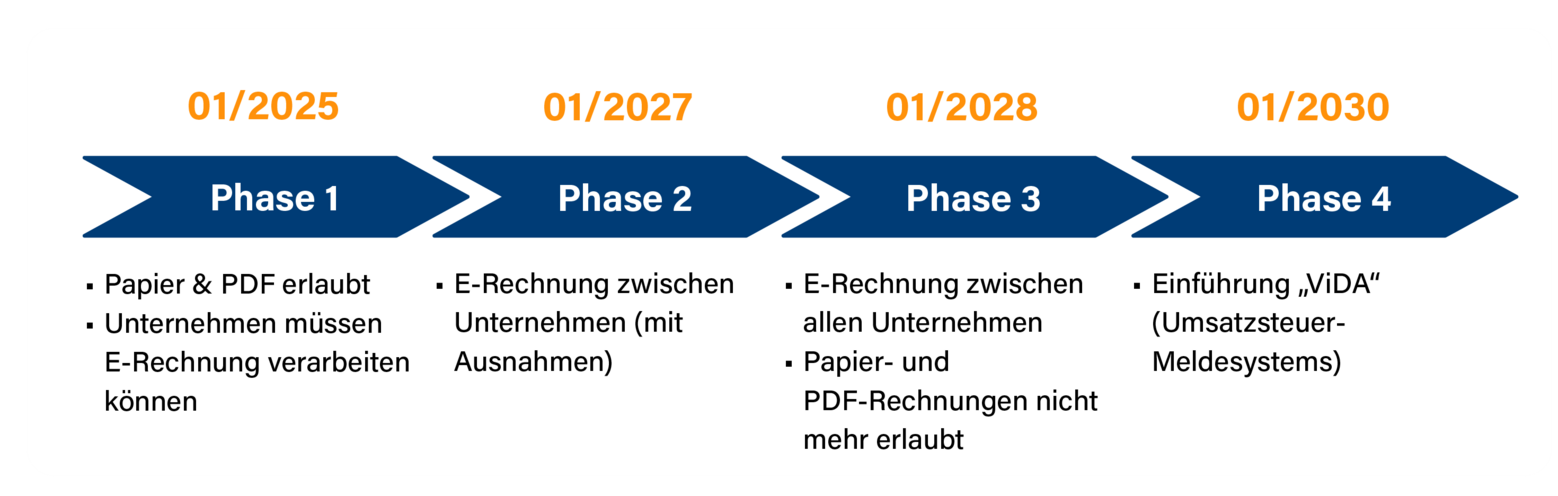
Was gilt für Handwerker ab dem 01.01.2027?
- vollständiger Rechnungsaustausch (Eingangs- und Ausgangsrechnungen) für Unternehmen mit einem Jahresumsatz von > 800.0000 Euro
- Ausnahmen für Rechnungen unter 250 Euro, gemäß § 33 UStDV und für Fahrausweise gemäß § 34 UStDV
- Ausnahme für Rechnungen an Verbraucher (B2C)
- Ausnahmen für steuerfreie Lieferungen und Leistungen nach § 4 Nr. 8 - 29 UstG
- keine Zustimmung des Empfängers mehr erforderlich
- Bei Privatkunden gibt es nach wie vor keine Vorschrift, und es bleibt die Wahl zwischen Papierrechnung oder digitaler Rechnung mit Zustimmung des Privatkunden.
E-Rechnung über STREIT versenden, empfangen und verarbeiten
Die STREIT Handwerkersoftware erfüllt nicht nur die Empfangspflicht für digitale Rechnungen, sondern ermöglicht auch ein einfaches und komfortables Weiterverarbeiten. Die Software unterstützt gängige ERechnungs-Formate und kann ZUGFeRD-Rechnungen oder XRechnungen erstellen, empfangen, versenden und archivieren. Dadurch können Ausgangsrechnungen in den geforderten Formaten (EN16931) elektronisch verarbeitet werden.